معرفی کوتاه
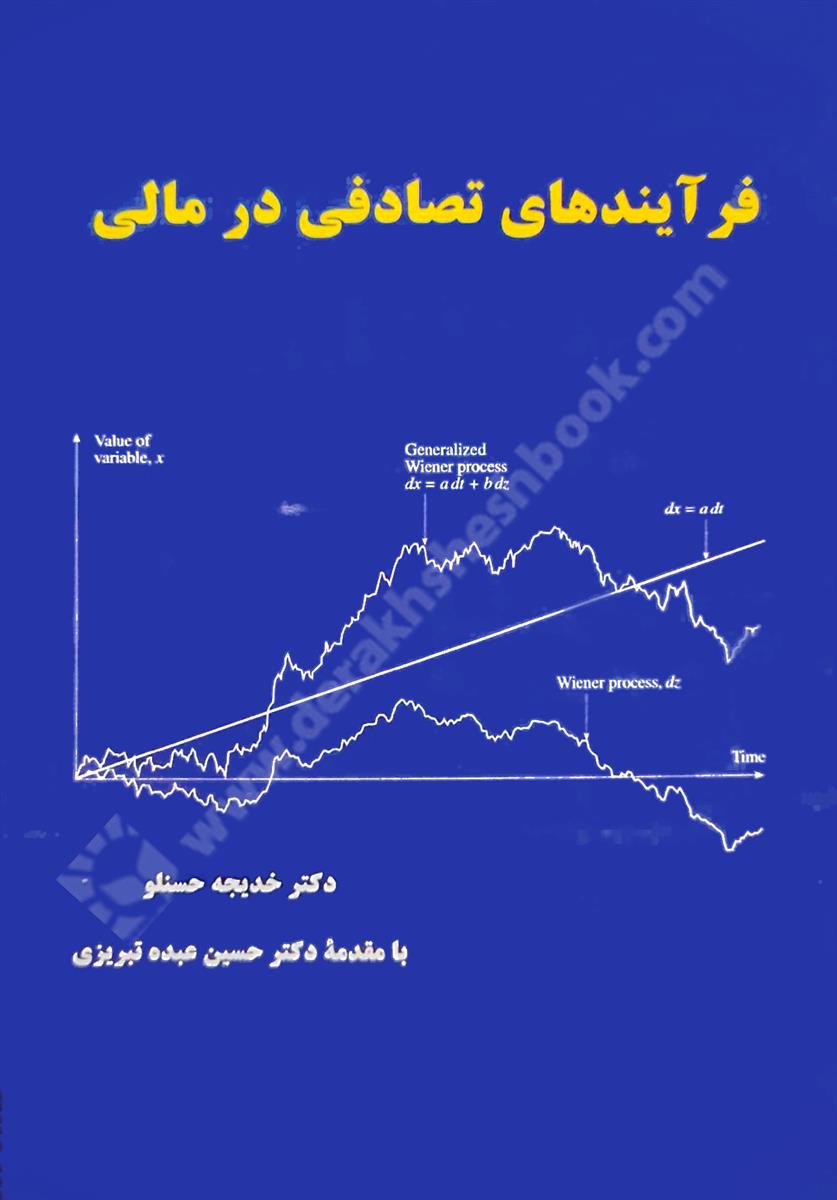
«فرآیندهای تصادفی در مالی» نوشته دکتر خدیجه حسنلو، یکی از معدود منابع فارسی است که این شکاف را جدی میگیرد: دانشجوی مهندسی مالی بدون پایهی محکم در فرآیندهای تصادفی نمیتواند مقالات تخصصی بخواند، نه مشتقه قیمتگذاری کند. این کتاب همان پایه را میسازد.
معرفی کامل کتاب
خلأیی که ده سال پر نشده بود
مهندسی مالی یک دهه است که در دانشگاههای ایران تدریس میشود، اما تا پیش از این کتاب، هیچ منبع فارسی مناسبی برای درس فرآیندهای تصادفی — که پیشنیاز اغلب دروس این رشته است — وجود نداشت. دانشجویان اقتصاد، ریاضیات، مهندسی صنایع و مدیریت مالی که به این رشته روی میآورند، با مفاهیمی دستوپنجه نرم میکنند که منبع خوب فارسیشان نبود. این کتاب حاصل شش سال تدریس همین درس است.
از پایه تا عمق، با همان مسیر
کتاب با مرور نظریه احتمالات و متغیرهای تصادفی آغاز میکند تا خوانندهای که از رشته غیر مهندسی آمده بتواند روی همان پایه ادامه دهد. سپس مرحله به مرحله — از زنجیرههای مارکف و گام تصادفی تا فرآیندهای انتشار و لم ایتو — مسیر را میپیماید. در هر مرحله، مثالهای مالی ملموس کنار مطالب نظری نشستهاند و مسائل پایان هر فصل یادگیری را تثبیت میکنند.
کاربردهای تخصصی در فصول پایانی
فصلهای آخر کتاب وارد قلمرو تخصصی میشوند: قیمتگذاری مشتقهها از طریق مارتینگلها، آربیتراژ، معادلات دیفرانسیل تصادفی و جزئی، و در پایان فرآیندهای انتشارـپرش که کاربرد گستردهای در قیمتگذاری مشتقهها دارند. پوشش این مباحث در یک منبع فارسی منسجم، ارزش اصلی این کتاب است.
این کتاب برای چه کسانی مناسب است؟
- دانشجویان کارشناسی ارشد مهندسی مالی که فرآیندهای تصادفی را به عنوان درس اصلی میگذرانند
- دانشجویانی که از رشتههایی مثل مهندسی صنایع، ریاضیات یا مدیریت مالی وارد مهندسی مالی شدهاند
- پژوهشگران حوزه مالی که میخواهند مقالات نشریات تخصصی بینالمللی را دنبال کنند
- علاقهمندان به نظریه مالی، مهندسی مالی و قیمتگذاری مشتقهها
- کسانی که به منبع فارسی معتبر برای این حوزه نیاز دارند و میخواهند پیشنیاز لازم را با کمترین اتکا به منابع خارجی بسازند
ویژگیها و نقاط قوت کتاب
- تنها منبع فارسی تخصصی در حوزه فرآیندهای تصادفی در مالی، تألیفشده پس از ش درس
- ساختار ۱۱ فصلی با مسیر پیوسته از مقدمات احتمال تا معادلات دیفرانسیل تصادفی و فرآیندهای پرش
- وجود مثالهای مالی در کنار مطالب نظری برای درک کاربردی مفاهیم
- مسائل تمرینی در پایان فصلها برای تمرین و تثبیت یادگیری
- پوشش مباحث پیشرفتهای چون مارتینگلها، آربیتراژ، SDE، PDE و فرآیندهای لوی در یک منبع منسجم
سوالات متداول
پیشنیاز مطالعه این کتاب چیست؟
آشنایی کافی با احتمالات و معادلات دیفرانسیل لازم است. کتاب در فصل اول مروری بر نظریه احتمال دارد، اما این فصل جایگزین یک درس کامل احتمال نمیشود.
آیا فرآیندهای تصادفی در مالی برای دانشجویان غیر مهندسی هم قابل استفاده است؟
بله. نویسنده تصریح کرده که فصلهای ابتدایی کتاب برای دانشجویانی طراحی شده که از رشتههای غیر مهندسی وارد مهندسی مالی شدهاند و در درک بعضی مفاهیم ریاضی مشکل دارند.
چه مباحث تخصصی در این کتاب پوشش داده شده؟
از زنجیرههای مارکف، فرآیند وینر و لم ایتو گرفته تا قیمتگذاری مشتقهها از طریق مارتینگل، معادلات دیفرانسیل تصادفی، PDE و فرآیندهای انتشارـپرش.
درباره نویسنده
دکتر خدیجه حسنلو استادیار گروه مهندسی صنایع دانشگاه خاتم است. این کتاب برآمده از شش سال تدریس درس فرآیندهای تصادفی در مقطع کارشناسی ارشد مهندسی مالی است و به گفته خود نویسنده، نیاز به منبع فارسی جامع در این حوزه انگیزه اصلی تألیف آن بوده.


نظر کاربران