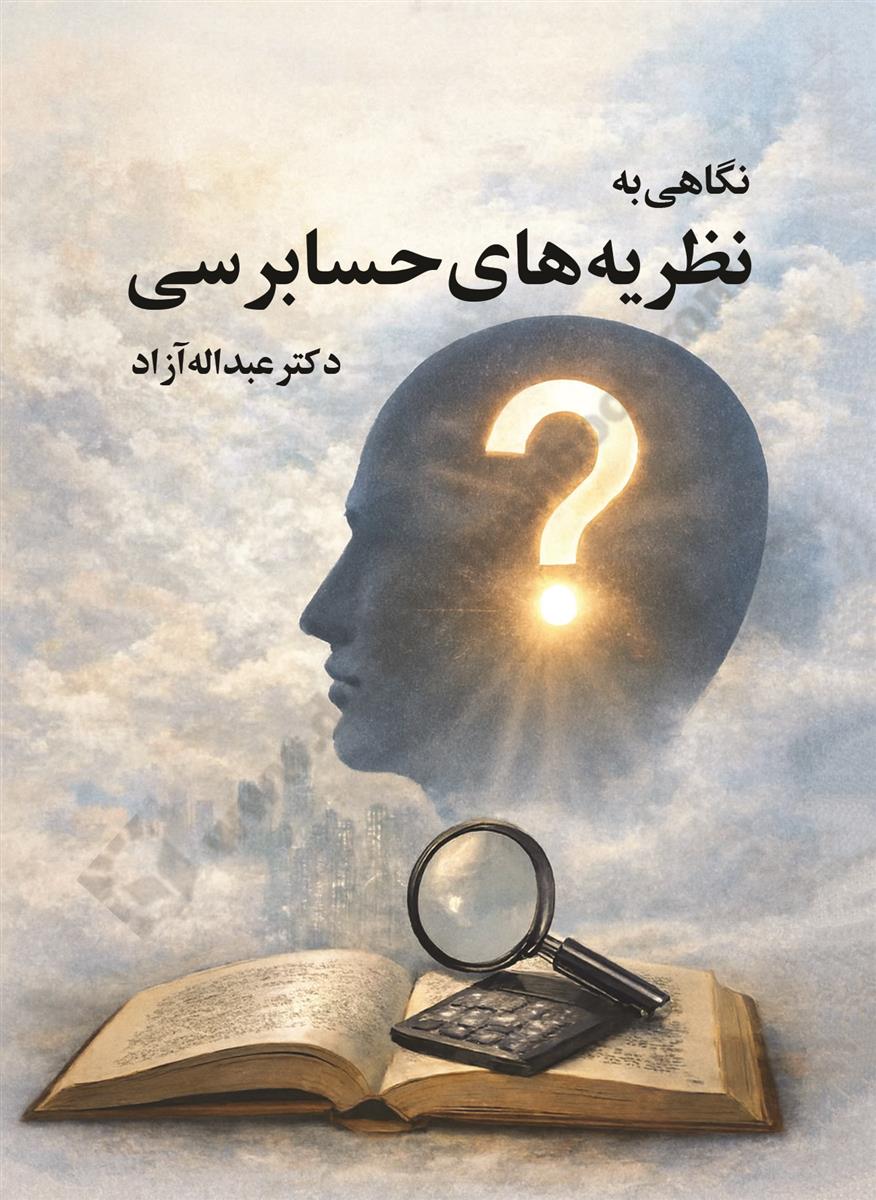
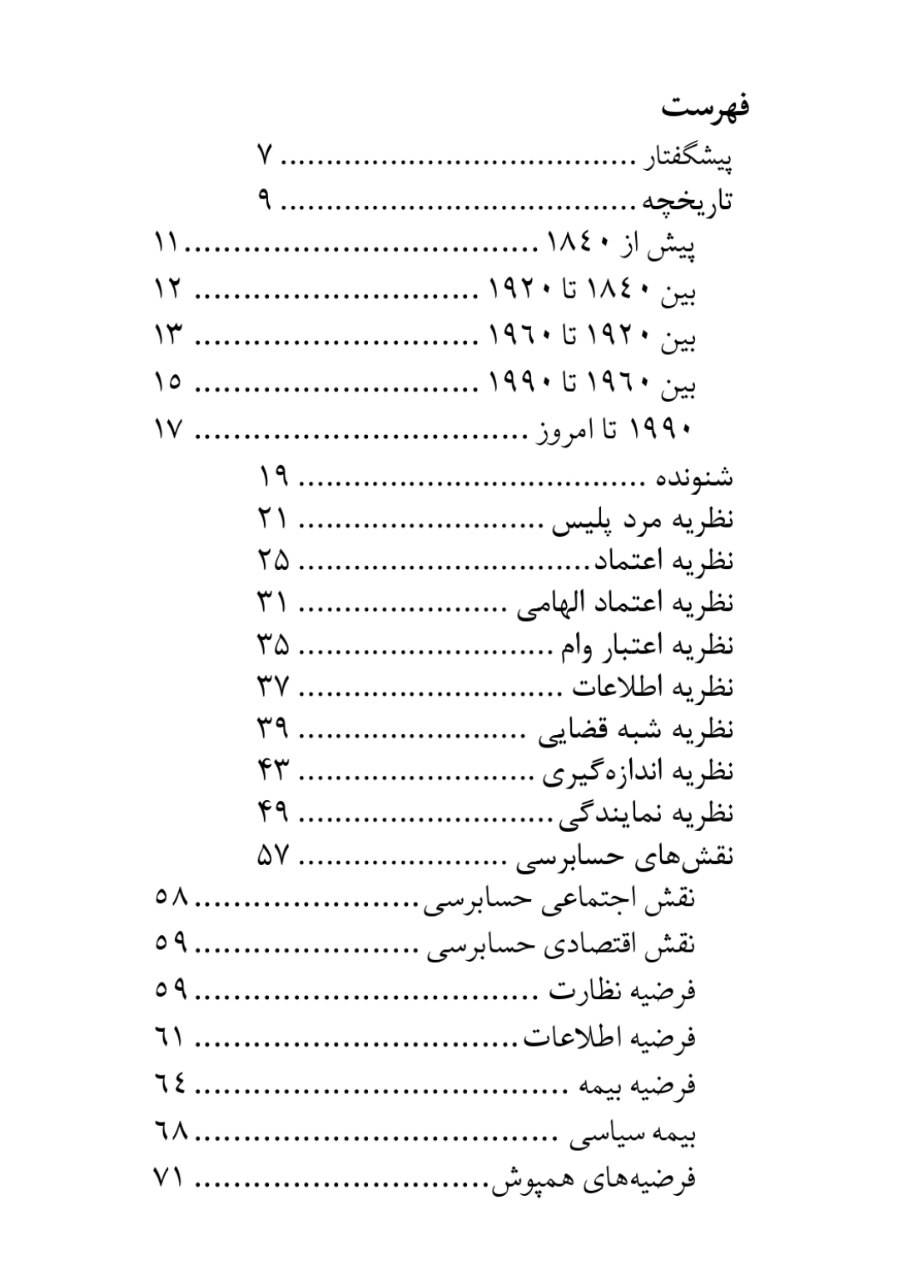
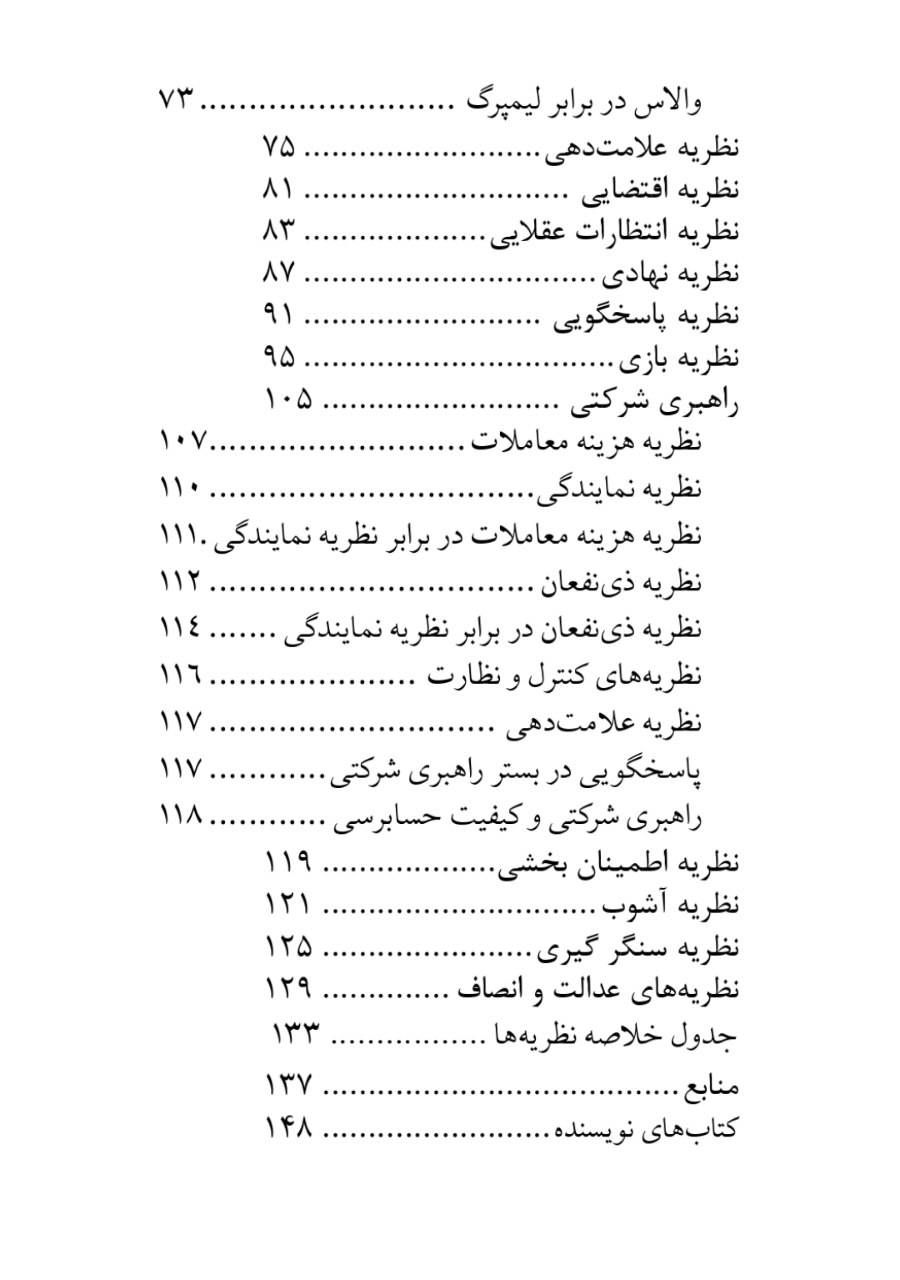
«نگاهی به نظریههای حسابرسی» اثر دکتر عبداله آزاد، پاسخی مستدل به این پرسش بنیادی است که چرا اصلاً حسابرسی وجود دارد. این کتاب جیبی ۱۴۸ صفحهای، پربسامدترین نظریههای این حوزه را در قالبی فشرده و قابلاستناد گرد آورده است.
حسابرسی از نیاز انسان به اعتماد بیطرفانه به اطلاعات مالی زاده شده؛ نیازی که ریشه در تمدنهای باستانی دارد. اما توجیه نظری این نیاز، داستان پیچیدهتری است. ذینفعان برای کاهش ریسک تصمیمگیری به حسابرسی نیاز دارند، و از سوی دیگر، حسابرسی حرفهای با استقلال و تخصص، زمینه اعتماد به گزارشهای مالی را فراهم میآورد. این کتاب هر دو روی این سکه را با هم میکاود.
دکتر آزاد به جای پرداختن به یک نظریه، طیف گستردهای از نظریههای حسابرسی را — از نظریه نمایندگی و اطلاعات گرفته تا نظریه بازی، آشوب، و اطمینانبخشی — در کنار هم میآورد و امکان مقایسه و تحلیل تطبیقی را فراهم میکند. جدول خلاصه نظریهها در پایان کتاب، این مقایسه را ملموستر میکند.
ساختار کتاب از تاریخچه حسابرسی پیش از ۱۸۴۰ آغاز میشود و تا نظریههای معاصر مانند راهبری شرکتی، نظریه ذینفعان، و پاسخگویی پیش میرود. این سیر تاریخی-نظری، خواننده را از ریشهها تا مرزهای امروزین این حوزه همراهی میکند.
این کتاب یک مرجع نظری تخصصی است، نه یک متن درسی جامع. تمرکز آن بر گردآوری و مقایسه نظریههای توجیهکننده حسابرسی است، نه آموزش فرآیندهای اجرایی.
بله، بهویژه برای بخشهای مربوط به مبانی نظری و فلسفه حسابرسی در آزمونهای حرفهای، این کتاب میتواند منبع مکمل مناسبی باشد.
آشنایی اولیه با مفاهیم حسابداری و حسابرسی توصیه میشود، اما نثر کتاب روان و قابلفهم است و برای طیف گستردهای از خوانندگان دانشگاهی قابل استفاده است.
دکتر عبداله آزاد دارای دکترای حسابداری از دانشگاه فردوسی مشهد، حسابدار رسمی، و کارشناس رسمی دادگستری است. تخصص ایشان در مبانی حسابداری و حسابرسی، همراه با تجربه کارشناسی در حوزههای مالی و قضایی، اعتبار علمی و عملی این اثر را تضمین میکند.

ارسال کتاب به سراسر ایران

تحویل فوری در مشهد
طراحی و پیاده سازی توسط ایده گستران
تمامی حقوق برای کتاب درخشش محفوظ است

نظر کاربران